杜拜房地產近年吸引大量海外資金進場,隨著預售屋、遠距簽約與跨境匯款越來越普遍,海外買家面臨的資訊落差也隨之增加。根據杜拜土地局(Dubai Land Department,DLD)資料,2026年第一季杜拜房地產交易總值已達約2,520億 AED,市場持續快速成長。但交易越熱絡,買房前的查證就越重要。
其實杜拜有完整的房地產監管與官方查詢機制,真正需要小心的往往是還沒確認建案、仲介、產權與收款帳戶是否真假,就先付了錢。那麼,杜拜買房最常見的詐騙手法有哪些?又該如何透過 DLD、RERA 等官方管道查證?以下整理杜拜房地產常見的6大詐騙手法與避雷方法,帶你從看房、簽約到付款,一步步降低海外置產風險。
杜拜買房詐騙為什麼常找上海外買家?
重點摘要:人在台灣、交易對象卻都在海外,很難親自確認物件與業者;預售屋簽約時可能還沒完工,加上行銷管道多、廣告又做得精美,容易被當成官方認證。所以關鍵在於學會分辨資訊真假,並主動查證。
對海外買家而言,杜拜房地產交易最大的挑戰之一,就是跨境購屋所產生的資訊落差。當買家身在台灣,房產、開發商、仲介及交易流程卻都位於海外時,往往難以像在台灣購屋一樣,直接確認建案現況、業者身分與相關交易資訊。
這樣的資訊落差,也可能成為不肖業者利用的機會,所以對台灣買家而言,杜拜買房仍有幾個特殊風險:
第一是跨境交易。買家可能人在台灣,物件、開發商、仲介與收款銀行全部在阿聯酋,一旦只透過 LINE、WhatsApp 或社群平台取得資訊,很難像在台灣買房一樣直接到現場確認。
第二是預售市場占有重要地位。預售屋在簽約時房子可能尚未完工,因此買家必須確認的不只是「房子在哪裡」,還包括開發商資格、建案登記、工程進度、Escrow Account,以及預售買賣是否完成初始登記。
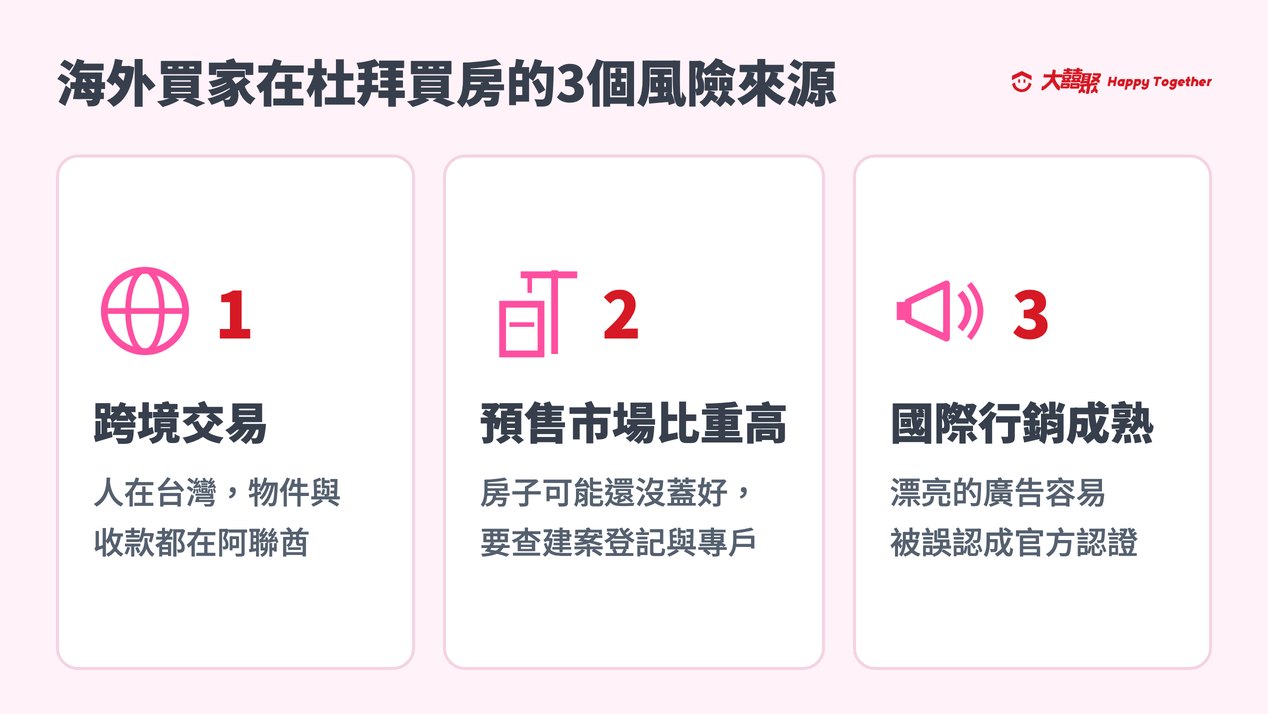
第三是國際行銷非常成熟。杜拜建案經常透過全球仲介、展售會、社群媒體、YouTube、短影音及跨境代理銷售。資訊流通速度快,但買家也更容易把「漂亮的廣告」誤認成「官方認證」。
因此,杜拜買房真正需要注意的,是在資訊不對稱的情況下,如何辨別真偽並做好查證。
杜拜買房6大常見詐騙手法
重點摘要:詐騙不一定是拿了錢就消失,也可能是真建案配上假帳戶、只出現在簡報或對話裡的高報酬承諾,或讓人誤以為已經過戶的假文件。遇到限時優惠、對方傳來的證照或權狀檔案、要求匯到私人帳戶時,都先回到 DLD 與 Dubai REST 的官方查詢核對。
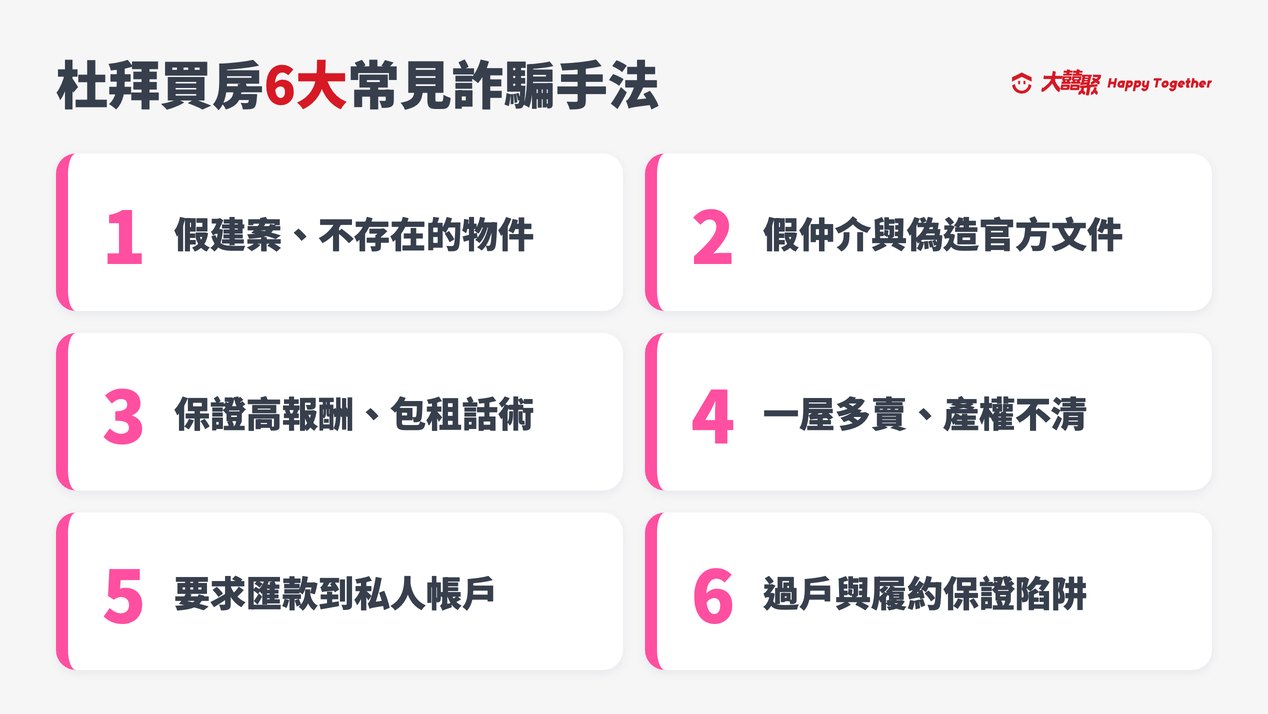
杜拜房地產常見的風險未必都是傳統印象中的「拿錢就跑」。有些情況可能是假物件、冒名仲介,也可能是真建案卻搭配假的付款帳戶、誇大的租金承諾,甚至利用偽造文件讓買家誤以為交易已經完成。
以下6種情況,是海外買家投資杜拜房產時特別需要注意的詐騙警訊。
1. 假建案、不存在的物件
最直接的風險,就是看到價格極具吸引力的建案或物件,但實際上該物件根本不存在、沒有取得合法銷售資格,或廣告內容與官方登記資訊不一致。尤其在 Instagram、Facebook、WhatsApp 群組或其他海外房產廣告看到「最後一戶」、「內部保留戶」、「今天下訂才有這個價格」時,不應因為限時壓力直接付款。
對預售屋而言,可以使用 DLD 的 Project Status Enquiry 查詢建案。官方系統可透過 project name、project number 或 land number 查詢,並提供建案相關資訊及完工進度。
2. 假仲介與偽造官方文件
第二種常見風險是冒充合法仲介。對方可能提供名片、公司 Logo、員工證甚至所謂的 RERA Certificate,但 PDF 或圖片本身並不能證明目前仍具有有效資格。DLD 提供 Licensed Real Estate Brokers 查詢服務,可以核對房仲資料;Dubai REST 也提供 E-card Verification,讓使用者輸入卡片資料確認 RERA 所核發的從業人員電子卡。
如果對方表示自己是某間知名公司的仲介,建議至少交叉確認:
姓名是否一致、Broker Number 是否存在、所屬公司是否一致、聯絡電話是否與登記資訊相符,以及證照目前是否有效。同樣的原則也適用於開發商,DLD 提供 Licensed Developers 官方查詢,可以確認開發商是否列於核准名單。
3. 保證高報酬、包租話術
「保證年化10%」、「穩定包租」、「保證轉售」、「兩年一定漲30%」等話術,對海外投資人具有很強吸引力,但這類承諾必須拆開檢視。杜拜部分建案確實可能推出 rental guarantee、leaseback 或其他租賃方案,因此「包租」本身不代表詐騙。
如果「保證收益」只存在業務簡報、LINE 或 WhatsApp 對話中,卻沒有出現在正式契約,就不應直接把它視為具有法律效力的投資條件。此外,租金報酬應該以實際租賃市場與持有成本計算,而不是只看廣告上的百分比。
4. 一屋多賣、產權不清
如果購買的是杜拜成屋或二手房,確認「賣方真的擁有這間房」是交易前最重要的工作之一。不要只看對方傳來的 Title Deed PDF。Dubai REST 與 DLD 提供 Title Deed Verification,可以驗證產權證書;DLD 的 Property Status Enquiry 也可以進一步查詢房產狀態。官方系統的查詢資訊可能涉及所有權狀態、抵押、限制或其他物件資訊。
DLD 甚至提供 Detailed Property Report,內容可包括所有權人、房產資料、Mortgage、Seizure、Suspension 及 Project Details 等資訊。
如果房產有抵押,也不是代表不能交易,但流程會不同。DLD 對「Registering the Sale of a Mortgaged Property」另有正式程序,涉及銀行債務、解除抵押與產權轉移等步驟,而不是買家直接把全部款項交給賣方自行處理。
5. 要求匯款到私人帳戶
根據杜拜的房地產 Escrow Account 制度,預售建案買家的相關款項應進入該房地產開發項目的專屬 Escrow Account。DLD 說明,預售房地產買家的付款以及相關開發融資,均屬於項目履約保證專戶制度的管理範圍。杜拜相關法規亦規定,每個房地產開發項目應設立獨立的 Escrow Account,並以該項目名義管理。
因此,如果購買預售屋時,有人臨時通知:「公司帳戶今天不能收款。」、「先匯到業務私人帳戶。」、「先匯到第三方公司,之後再轉給建商。」、「帳號剛更換,請立即匯款。」都應立即停止交易並重新驗證。
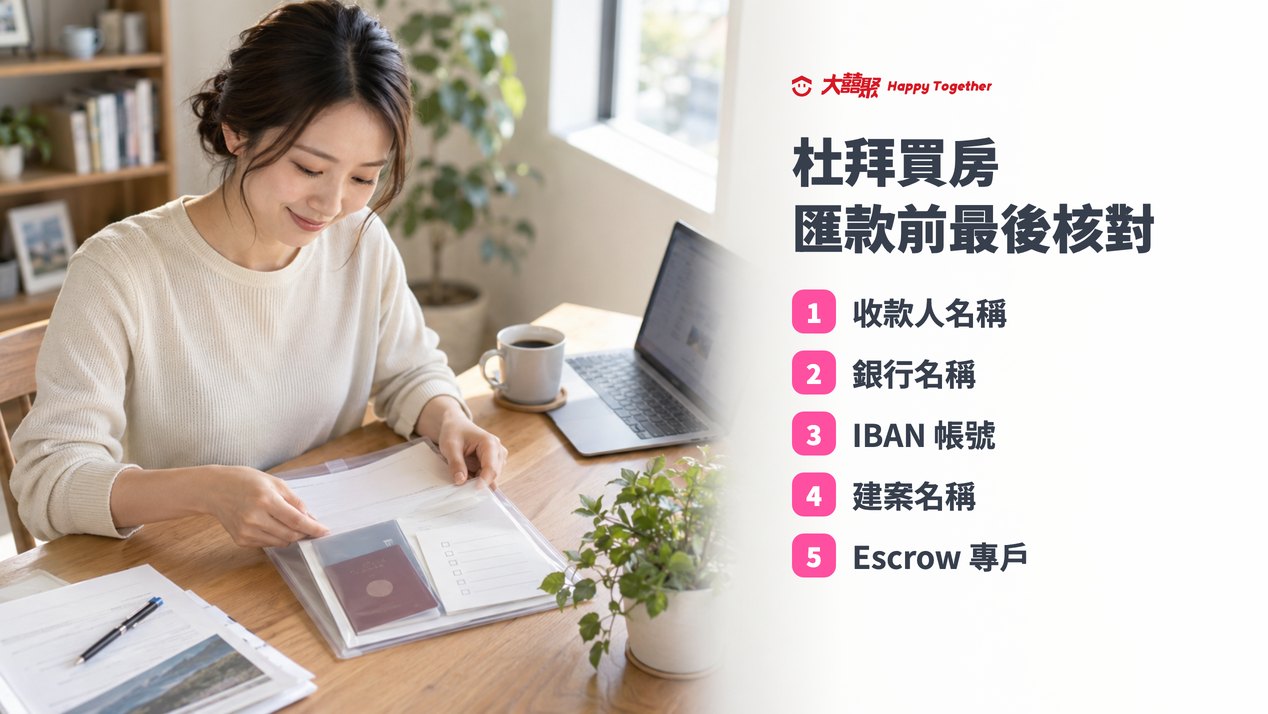
尤其要防範 Business Email Compromise(商務郵件冒名):詐騙者可能冒充建商或仲介寄出新的銀行帳戶,讓買家以為只是正常更換收款資料。最安全的做法不是直接回覆那封 Email,而是透過開發商官網、DLD 登記資訊或原本已驗證的聯絡管道,第二次確認 Beneficiary Name、Bank Name、IBAN、Project Name 與 Escrow Account 資訊。匯款前多花十分鐘確認,往往比匯款後追討數百萬台幣簡單得多。大額款項只匯入可以驗證的官方帳戶,這條原則在海外看房注意事項裡同樣適用。
6. 過戶與履約保證陷阱
最後一類風險發生在「大家以為交易快完成了」的階段。
DLD 的 Request to Register the Initial Sale 規定,預售單位應登記於 provisional register;官方目前亦載明,SPA 應由開發商及買方簽署,並完成 provisional sale registration。完成後可取得 provisional registration e-certificate。
也就是說:
SPA 是契約;Oqood/provisional registration 則是官方登記層級的重要保障。
對成屋而言,買賣則應透過 DLD 的正式 Property Sale Registration 程序辦理。官方流程會經 Real Estate Registration Trustee,完成後可取得 Electronic Title Deed。因此,不論預售或成屋,都不要把「業務說已經完成」當成完成。官方登記完成,才是關鍵。
如何查證建商與物件合法性(DLD、RERA、Trakheesi 官方查詢)
重點摘要:付款前照順序做四層確認:先掃廣告上的 Madmoun QR Code,再查仲介與開發商執照、建案進度或產權,最後核對 Escrow 收款帳戶。每一層都對得上,再付錢。
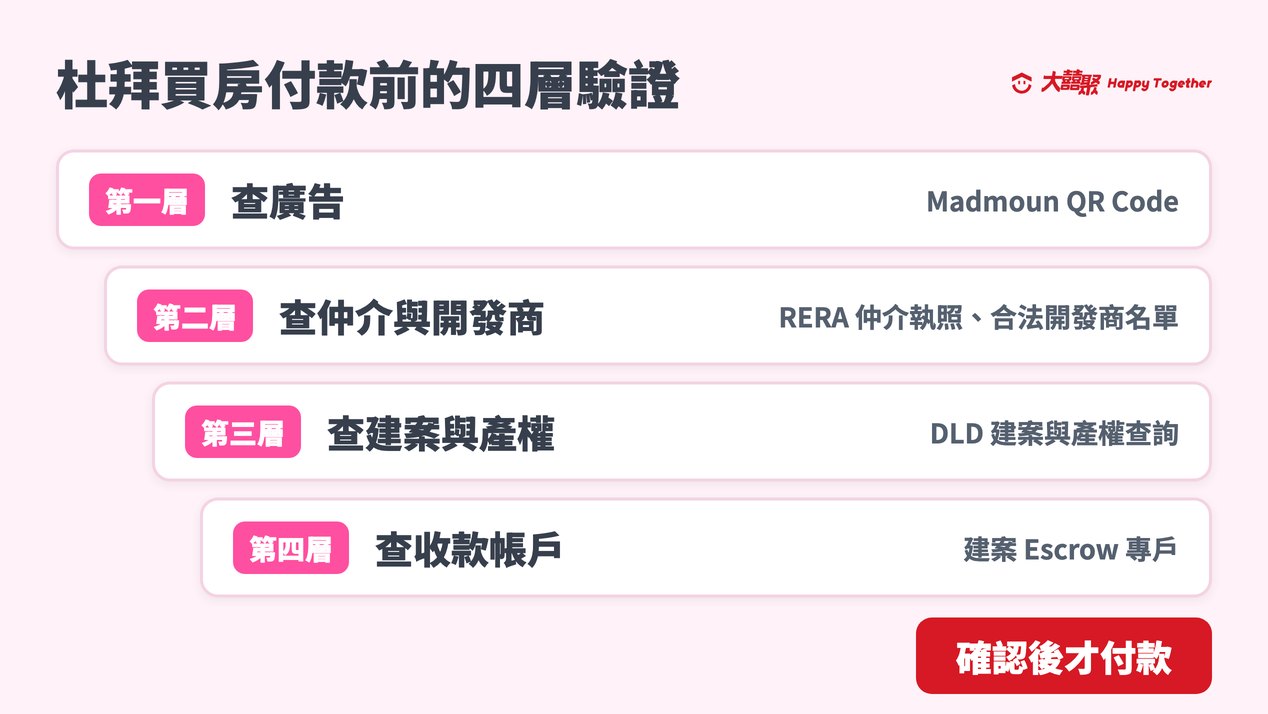
在杜拜買房,可以建立一套「四層驗證」機制。簡單來說,順序是:查廣告 → 查仲介與開發商 → 查建案與產權 → 查收款帳戶,確認後才付款。
第一層:查廣告
杜拜房地產廣告受到監管。DLD/RERA 的 Madmoun 系統會透過 Trakheesi 為房地產廣告核發 QR Code,消費者可以掃描 QR Code 驗證廣告是否合法及相關資訊。如果廣告沒有 QR Code,或掃描後的公司、建案、物件與廣告內容不同,就不應急著支付訂金。
第二層:查仲介與開發商
使用 DLD 的 Licensed Real Estate Brokers、E-card Verification 及 Licensed Developers,分別確認仲介與開發商資格。
第三層:查建案與物件
預售屋使用 Project Status Enquiry 查詢建案名稱、開發商、進度及相關資料;成屋則使用 Property Status Enquiry 與 Title Deed Verification 查核物件與產權。
第四層:查錢要匯去哪裡
購買預售屋時,要確認建案的 Escrow Account,並核對銀行與收款資料。DLD 也公開 Approved Escrow Account Trustees 名單供查詢。
安全購屋5步驟:從查證到過戶
重點摘要:從確認交易對象、建案或產權、SPA 合約內容、收款帳戶,到確認官方登記完成,每一步都要有可以核對的官方資料或正式文件;對方會說中文、粉絲多或有辦公室,都屬於行銷形象,不能取代查證。
杜拜買房從看房到完成過戶,每個環節都不能只靠「相信」,以下5個步驟帶你掌握安全購屋的關鍵流程。
Step 1:確認交易對象
先確認仲介、仲介公司與開發商的合法資格。不要因為對方會中文、有辦公室、有大量社群粉絲,或曾與知名建商合照,就跳過官方查證。品牌形象是行銷資訊,RERA/DLD 登記才是監管資訊。
Step 2:確認建案或產權
購買預售屋,確認 DLD Project Status、開發商及 Escrow Account。購買成屋或二手房,確認 Title Deed、Property Status、Mortgage、Restriction 等資料。另外,外國人在杜拜並不是所有區域都可以用相同方式取得產權。UAE Government 官方資訊指出,外國人可以在杜拜指定的 Freehold Areas 取得永久產權,亦可能取得最長99年的 usufruct 或 leasehold 權利,因此在杜拜置產前,應先確認房產所在區域、產權類型及權利年限,充分了解實際持有的權益與限制。
Step 3:確認合約
不要只看價格與付款比例。SPA 至少應仔細確認物件編號、面積、總價、Payment Plan、預計完工時間、延遲交屋條款、取消條件、違約責任、轉售限制、費用,以及任何 rental guarantee 或其他附加承諾。
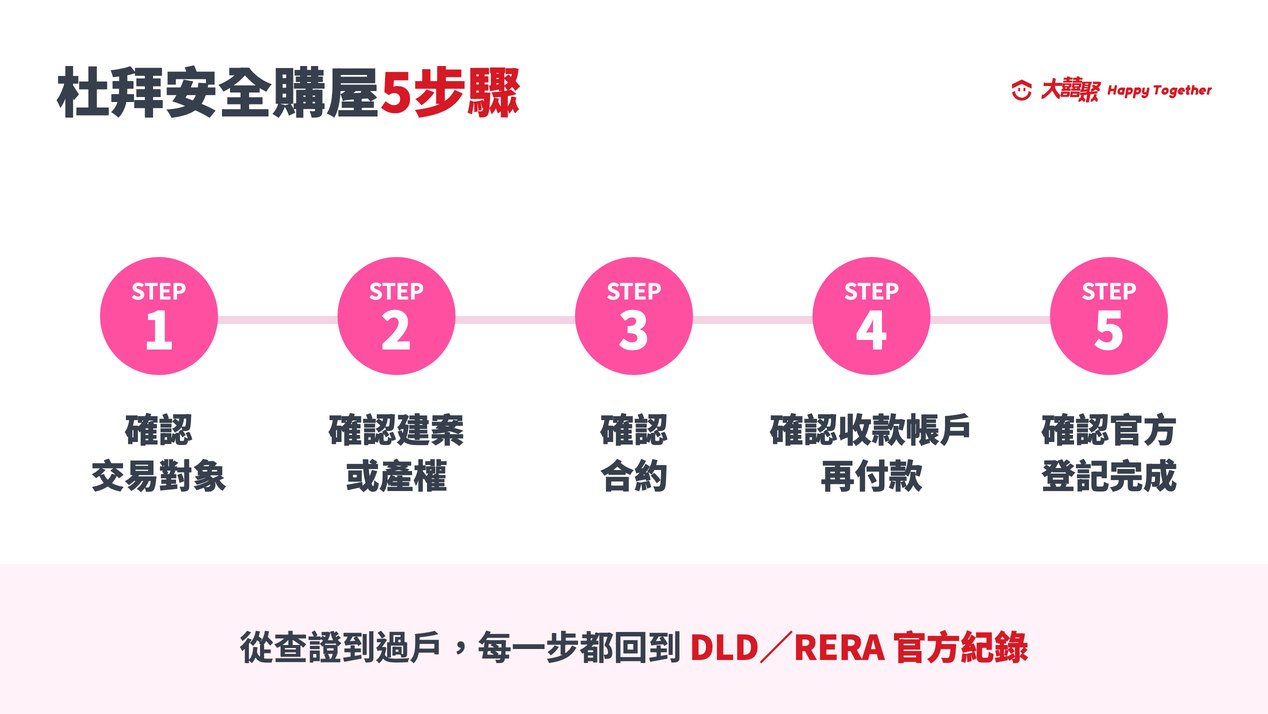
Step 4:確認收款帳戶再付款
預售屋尤其要確認 Escrow Account。任何臨時更換銀行帳號的通知,都應重新向開發商的官方聯絡管道確認。
Step 5:確認官方登記完成
預售屋確認 provisional registration/Oqood;成屋則確認正式產權轉移與 Electronic Title Deed。
DLD 官方 FAQ 特別指出,杜拜房地產所有涉及 ownership、transfer 或 change 的交易,都應完成 DLD 登記,以保障投資人權益。
在杜拜遇到買房糾紛怎麼辦?
重點摘要:先完整保存廣告、對話、付款紀錄與合約等文件。仲介、開發商違規或不實廣告可以向 DLD 申訴,但退款、賠償這類契約爭議不一定歸 DLD 處理,金額大或疑似詐騙時,建議儘早請 UAE 當地合格律師判斷該走哪個程序。
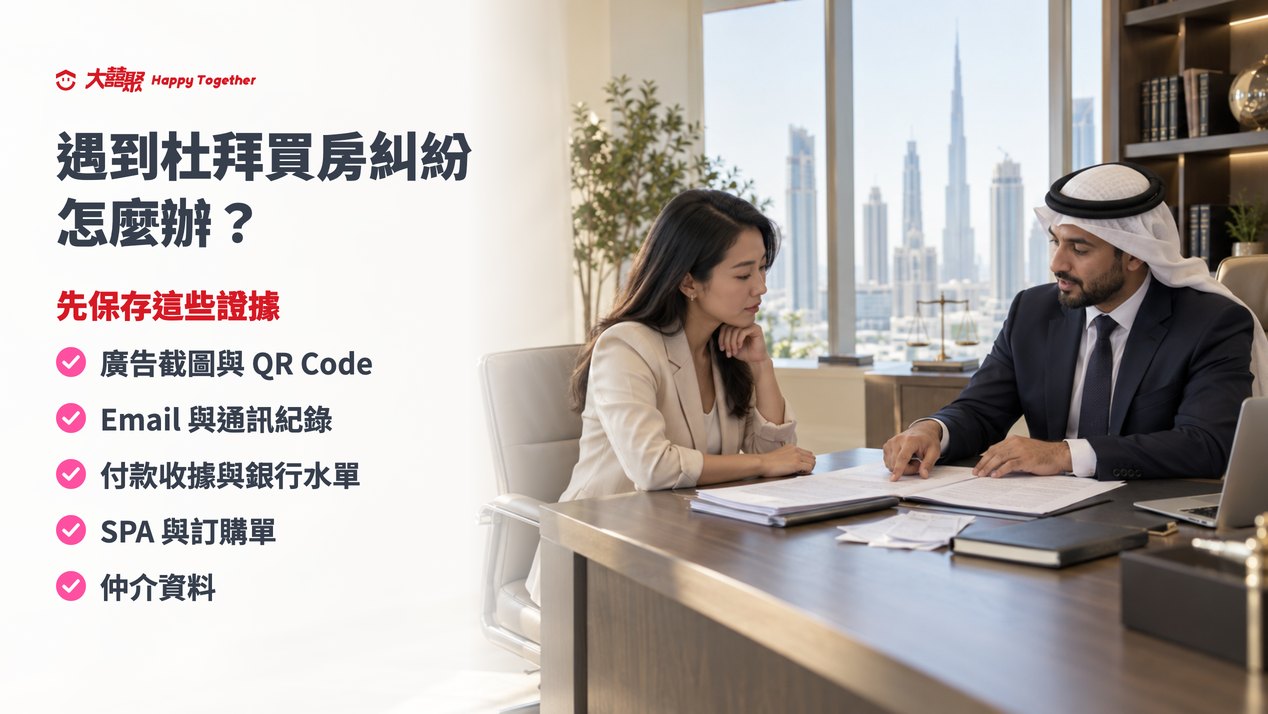
應保存廣告截圖、Madmoun QR Code、Email、WhatsApp 對話、付款收據、銀行水單、SPA、Booking Form、Reservation Form、仲介資料及其他相關文件。
DLD 提供 Complaint Against a Real Estate Company 服務,可處理例如 Misleading Real Estate Advertisement,以及 Broker/Company/Developer Violation 等類型的房地產違規問題。
但必須注意:
DLD 的行政申訴,不等於所有買賣契約糾紛都能直接由 DLD 幫你退款。
DLD 官方說明指出,取消預訂、賠償、退款及一般契約爭議等事項,可能不屬於該房地產違規申訴服務的管轄範圍,涉及契約請求時可能需要透過適當司法程序處理。
而 Rental Disputes Center(RDC)主要處理的是杜拜房東與租客間的租賃爭議,以及其法定管轄的共同持有物業相關爭議,並不是所有「買房糾紛」都直接送 RDC。
因此,若已涉及高額付款、解除 SPA、返還價金、開發商違約或疑似刑事詐騙,建議儘早尋求 UAE 當地合格律師協助判斷正確的申訴、民事或刑事程序。
除了詐騙,還有哪些杜拜買房風險?
重點摘要:防詐騙之外,還要評估房價走勢、區域供給、交屋進度,以及管理費、維修、空置等持有成本。廣告上的租金報酬率多半是毛報酬,實際淨報酬可能較低;Escrow 專戶能降低資金被挪用的風險,但不代表建案取消一定能全額退款。
杜拜買房除了防詐騙,還需要評估房價走勢、區域供給、交屋時間、出租空置,以及 Service Charge(大樓管理費)、維修等持有成本。廣告上寫的租金報酬率多半是 Gross Rental Yield(毛報酬),例如標示8%,扣掉這些費用後的 Net Yield(淨報酬)可能明顯較低。
預售屋另外要留意工程進度與交屋風險,建案進度可以在 DLD 的 Project Status Enquiry 查到。Escrow Account 能降低資金被挪用的風險,但建案若取消,能否全額取回款項仍須依個案與相關法律程序判斷,不能把它理解成「政府保證一定全額退款」。
房價走勢、區域供給這些市場面的變數,最後都會回到杜拜房地產值不值得投資這個問題,進場前可以一起納入評估。
遠距買杜拜房,可以找熟悉當地流程的團隊一起把關
重點摘要:35大囍聚每月在北、中、南舉辦實體說明會,也協助預售、一手與二手物件的買賣手續、銀行開戶與代租代管,人在台灣也有團隊陪你完成官方查詢與付款前核對。
35大囍聚每月固定舉辦實體說明會,遍及北、中、南各地,並協助預售、一手與二手物件的買賣手續,以及銀行開戶、代租代管等一站式服務。人在台灣買房時,有熟悉當地流程的團隊陪你逐一完成 DLD、RERA 查詢與付款前核對,能減少資訊落差帶來的風險。
杜拜買房詐騙常見問題
重點摘要:各題的共通原則是:資訊、查證與收款指示不要全都來自同一個人。建案、仲介、廣告與收款帳戶,分別回到 DLD、RERA、Madmoun 與開發商的官方管道確認;口頭承諾要寫進契約,才有討論權利義務的依據。
常見風險包括假建案或假物件、冒充合法仲介、偽造官方文件、誇大或無契約依據的高報酬與包租承諾、產權不清、要求將預售款項匯至不明或私人帳戶,以及聲稱已完成過戶但實際沒有完成 DLD 官方登記等。最有效的防範方式不是只判斷「業務看起來可不可信」,而是透過 DLD、RERA、Dubai REST、Trakheesi、Madmoun、Oqood 與 Escrow Account 等官方制度逐項驗證。
開發商可以透過 Dubai Land Department 的 Licensed Developers 查詢;仲介則可以透過 Licensed Real Estate Brokers 或 Dubai REST 的 E-card Verification 核對 RERA 資格。
如果購買的是預售屋,應特別確認該建案經 DLD 登記的 Escrow Account,並核對 Beneficiary、Bank、IBAN、Project Name 等資料。不要因業務要求而將大筆購屋款匯入私人帳戶或來源不明的第三方帳戶。若付款帳戶突然更改,應透過開發商官方聯絡方式再次確認。
不能只因為出現「包租」就判定是詐騙,因為部分建案確實存在正式租賃保證或回租方案。但應確認承諾方、期間、Gross/Net Return、管理費、Service Charge、空置與維修成本,以及提前出售後的處理方式。最重要的是確認相關承諾是否正式寫入具有法律效力的契約。口頭承諾是銷售資訊;寫進契約,才有進一步討論權利義務的基礎。
要視問題類型與契約內容而定。如果涉及房地產公司或仲介違反監管規定,可以向 DLD 提交相關違規申訴;但如果涉及 SPA 解除、退款、賠償等契約爭議,DLD 的一般房地產違規申訴服務並不一定具有處理契約請求的管轄權,可能需要透過司法程序處理。因此發生問題時應先完整保存契約、廣告、付款紀錄與所有通訊證據,再由當地法律專業人士判斷處理途徑。
遠距交易最重要的是「不要讓同一個人同時成為你的資訊來源、查證來源與收款指示來源」。例如仲介推薦一個建案後,建案合法性應回到 DLD 查;仲介身分回到 RERA 查;廣告回到 Madmoun/Trakheesi 查;收款帳戶則向開發商官方與 Escrow 資訊交叉確認。簡單來說:遠距買房不是不能買,而是每一個關鍵節點都必須留下可驗證、可追蹤的官方紀錄。
看到杜拜建案廣告時,建議先確認是否附有 Dubai Land Department(DLD)核發的 Madmoun QR Code(房地產廣告驗證碼),掃描後可透過官方系統查核廣告許可是否有效,以及刊登公司、建案與物件資訊是否一致。
另外,也可透過 DLD 官網或 Dubai REST App 查詢仲介及相關許可。如果廣告宣稱保證租金收益、房價明顯低於市場行情,或要求買家在完成查證前先支付訂金,都應提高警覺。即使廣告通過官方驗證,付款前仍須確認建案、合約及收款帳戶資訊。
台灣的房地產廣告也有類似的規範。依據台灣《不動產經紀業管理條例》,不動產經紀業刊登銷售廣告時,應註明經紀業名稱,並依相關規定揭露經紀業許可字號等資訊,讓消費者能夠查證業者是否合法經營。因此,不論是在台灣或杜拜購屋,確認廣告刊登業者的合法資格,都是保障自身權益的重要第一步。