
對於第一次海外置產的人來說,真正的問題往往是:台灣人可以申請國外貸款買房嗎?外國人能貸幾成?利率多少?沒有當地工作或居留身分也能貸嗎? 事實上,不同國家、銀行與身分條件,貸款方式可能差異很大,甚至還有銀行房貸以外的資金選擇。
本文將從台灣買家的角度,一次整理海外置產貸款方式、利率、成數與申請條件,並以杜拜為例,帶你了解海外買房該如何準備資金。
台灣人在國外買房可以貸款嗎?3種資金來源
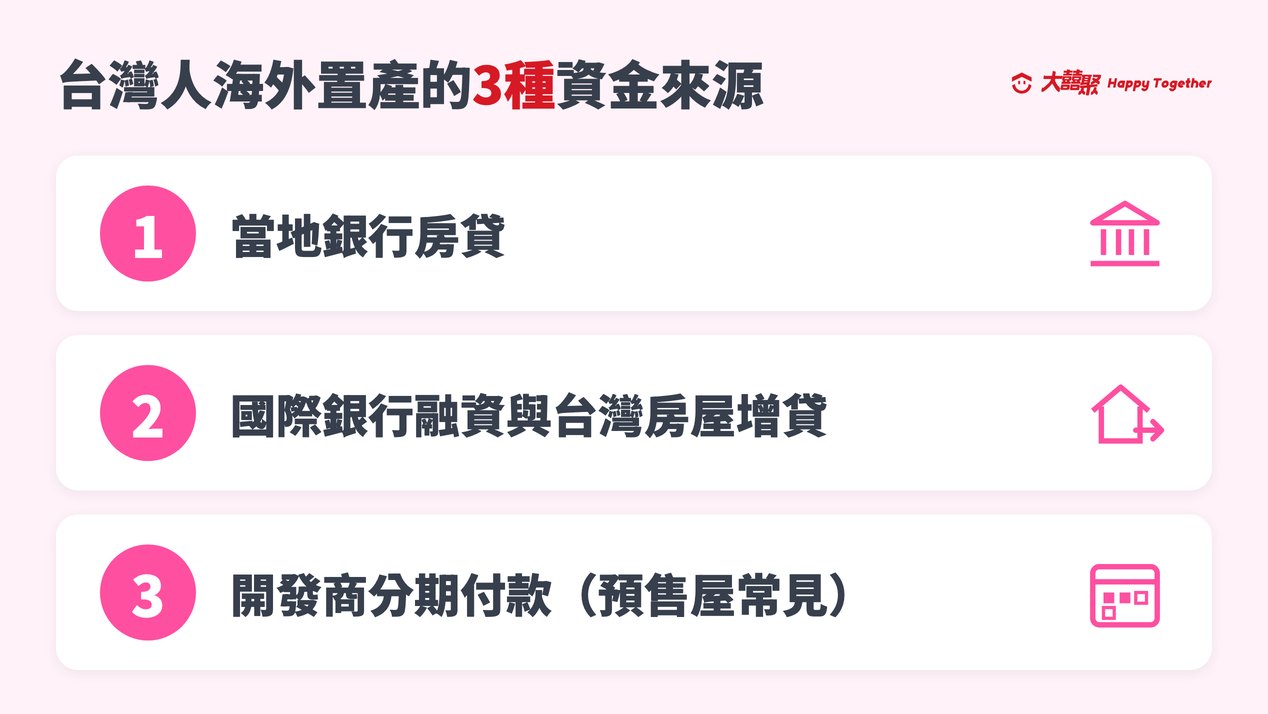
可以。以下為海外置產常見的3種資金來源:
1. 當地銀行房貸
最直接的海外房貸方式,就是向「房屋所在地國家的銀行」申請貸款。例如:購買杜拜房地產,可以向阿聯酋當地提供住宅貸款的銀行提出申請;部分銀行甚至有專門提供給「非阿聯酋居民」的房貸方案。
以 HSBC UAE 公開的非居民房貸資訊為例,符合資格的海外買家最高可借到房產價值的 60%;ADCB 公開資訊則顯示,其一般方案最高可提供阿聯酋居民外籍人士 80% 融資,而非居民方案最高可至 50%,實際仍依個人條件、物件及銀行審核決定。因此「當地法規最高可以貸幾成」不等於每一名外國買家都能取得相同成數。
2. 國際銀行融資與台灣房屋增貸
第二種方式,是利用自己既有的銀行關係或資產取得融資。部分跨國銀行具有不同國家的金融服務據點,如果客戶本身屬於高資產或特定財富管理等級,有機會透過國際銀行體系評估跨境資產及收入,再安排符合資格的房貸或其他融資工具。
但需要注意,並不是台灣任何一家銀行都可以直接拿「杜拜、日本或英國的房子」作為一般住宅房貸的抵押品。
銀行是否承作海外不動產抵押,會涉及當地抵押權設定、法規、估價、產權執行與銀行授信政策,因此實務上必須個案詢問。
另一種台灣投資人較容易理解的方式,是利用自己在台灣已持有的房屋進行增貸,再把取得的資金用於海外資產配置。例如:國泰世華目前公開的房屋增貸產品資訊顯示,貸款用途可以包括房屋修繕、投資理財或其他明確資金需求,公開方案最長可達 20 年、最高成數可至房屋價值 8 成;但實際額度仍須依房屋重新鑑價、收入負債比、信用條件及銀行授信結果決定。
同時,台灣中央銀行對不動產貸款及增貸有相關規範,銀行必須核實資金用途;如果原房貸屬於央行特定信用管制範圍,增貸條件也可能受到限制。
3. 開發商分期付款(預售屋常見)
第三種方式嚴格來說不一定屬於「銀行貸款」,但在海外預售市場中非常重要,就是 Developer Payment Plan(付款計畫)。尤其在杜拜預售屋市場,開發商常會把總房價拆成不同工程階段付款,例如:20%+40%+40%、60%/40%、70%/30% 等不同結構。
實際比例沒有統一標準,必須依建案 SPA(Sales and Purchase Agreement)及開發商公布的 Payment Plan 為準。例如:一間總價 AED 2,000,000 的預售屋,如果採取 60/40 的付款方式,可能代表買家在施工至交屋前依約支付總價 60%,剩餘 40% 於交屋時支付。對買家來說,這種方式的優勢是: 不用在簽約當下準備全部房價,也不一定需要立即申請銀行房貸。但必須特別注意:分期付款不等於貸款核准。如果買家原本預計「交屋時再貸款支付尾款」,就必須考慮數年後交屋時的收入、銀行政策、估價、利率及貸款資格可能已經改變。
海外貸款的利率、成數與年限
重點摘要:阿聯酋法規對外籍人士訂有貸款成數上限,最長可貸25年,但這是上限,人在台灣的非居民,銀行公開方案多落在5~6成。利率分成固定、浮動與前期固定後期浮動,申請前要連同計息方式與費用一起比較。
海外房貸沒有全球統一的利率與貸款成數。實際條件主要受到以下因素影響:
國家與市場制度 → 居民/非居民身分 → 個人收入 → 信用 → 房屋價值 → 自住或投資 → 貸款幣別 → 利率環境。
以阿聯酋為例,UAE Central Bank 現行房貸規則對 Expatriates 的 LTV(Loan-to-Value,貸款成數)設定上限。以第一間自住房來說:
| 貸款類型 | 法規最高 LTV |
|---|---|
| 外籍人士第一間自住房,房價 ≤ AED 5,000,000 | 80% |
| 外籍人士第一間自住房,房價 > AED 5,000,000 | 70% |
| 第二間以上住宅/投資型不動產 | 60% |
| 預售屋融資 | 50% |
此外,阿聯酋房貸法規的最長貸款期限為 25 年。
這是監管制度允許的 LTV 上限,而不是銀行對每個人的保證核貸成數。例如: ADCB 對 Non-Resident 公開的融資成數最高為 50%;HSBC UAE 的非居民房貸頁面則揭露最高可貸房屋價值 60%。因此,一名住在台灣、沒有 UAE 居留身分的買家,實務上不能單純拿「Expatriates 第一間房最高 80%」去推算自己只需要準備 20% 自備款。這也是海外置產貸款最容易被誤解的地方之一。
至於房貸利率,則會依銀行與貸款方案有所不同,常見有固定利率、浮動利率,以及前期固定、後期浮動三種方式。申請前除了比較利率,也應確認後續計息方式與相關費用。
以杜拜為例:外國人房貸條件與流程
重點摘要:人在台灣工作、在阿聯酋沒有固定薪資,即使持有黃金簽證,銀行仍會當成非居民審核。杜拜房貸從預先核貸、選物件、鑑價、最終核准到抵押登記共6步,鑑價低於成交價時差額要自己補,也要預留抵押登記等費用。
台灣人可以在杜拜申請房貸,但首先必須區分自己是:UAE Resident,還是 Non-Resident。
如果人在台灣工作,即便有阿聯酋身分證(如黃金簽證或投資者簽證),只有沒有在阿聯酋境內有固定薪資收入,在阿聯酋銀行眼中仍屬非居民申請人。房租屬不固定收入,因此房東收的租金,也不能當作本地薪資。
目前 HSBC、Mashreq、ADCB 等阿聯酋銀行都有公開非居民住宅融資資訊。以 Mashreq 公開資訊為例,其 Non-Resident Home Loan 可供非阿聯酋居民購買杜拜住宅作為投資或第二住宅,公開貸款額度最高可至 AED 10,000,000;其 FAQ 則說明,非居民實際最高融資可至銀行認定之 Fair Market Value 的 50%,並依申請人的財務條件決定最終額度。
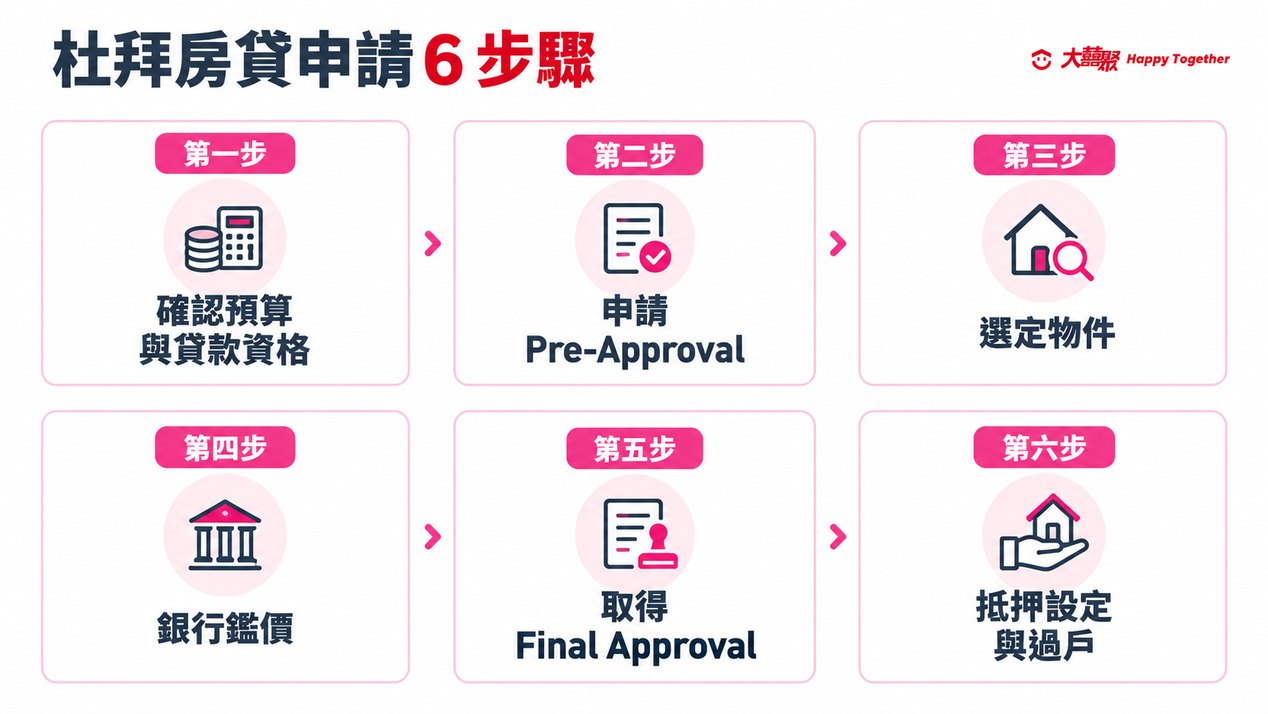
杜拜房貸大致可以分成以下流程:
第一步:確認預算與貸款資格
先整理收入、負債、現金部位與預計購買的房價,初步判斷需要多少融資。
第二步:向銀行申請 Mortgage Pre-Approval
銀行會審核護照、收入、銀行流水與負債等資料,確認初步可貸額度。如果確定要使用貸款,最好不要先假設「一定貸得到」再簽下一個超過自己現金能力的物件。
第三步:選定物件
不同銀行可能對可融資的建案、開發商、物件狀態有自己的 Approved List 或風險政策,因此選定房屋後仍須確認物件是否符合銀行融資條件。
第四步:銀行鑑價
銀行會委託認可的估價機構確認房屋市場價值。假設成交價 AED 2,000,000,但銀行最終估值只有 AED 1,800,000,而銀行依估值核給 50%,貸款額可能只有 AED 900,000,而不是 AED 1,000,000。這代表買家必須自行補足價差。
第五步:取得 Final Approval
完成收入及物件審核後,銀行提出最終貸款條件,包括金額、利率、期限與相關費用。針對在阿聯酋還沒有開設銀行帳號的申請人,拿到Final Approval到放款前,必須安排親飛一趟阿聯酋開立銀行帳號。
第六步:完成抵押設定與過戶
杜拜房屋抵押須完成 DLD 相關登記程序。Dubai Land Department 現行公開資料顯示,一般 Mortgage Registration Fee 為抵押債權金額的 0.25%,另外可能還有產權文件、服務中心、銀行處理及估價等費用。因此使用貸款買房,不能只準備「房價-貸款額」的差額,還必須預留交易與融資成本。
國外買房貸款要準備哪些文件與資金證明?
重點摘要:銀行最看重的是收入穩不穩定、資金來源說不說得清楚。除了護照、收入證明與銀行對帳單,企業主或自營商還要準備公司財報;大筆資金匯入前先把來源證明整理好,審核會比較順利。
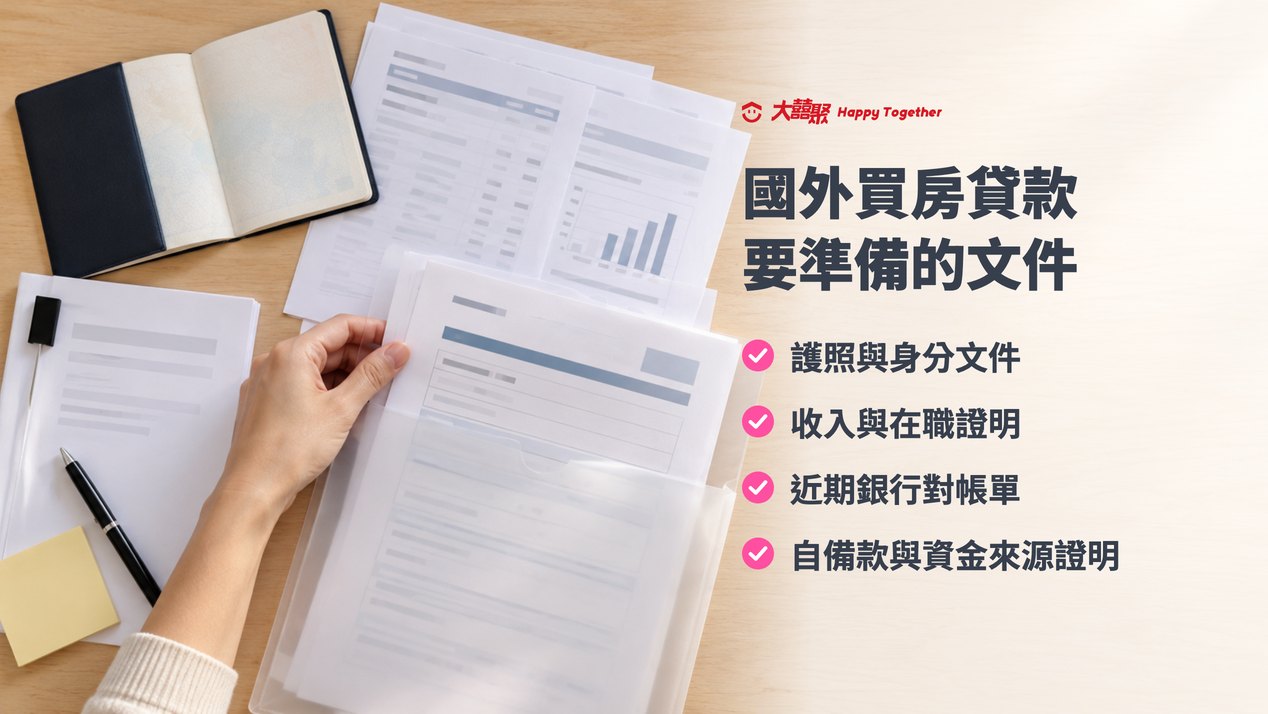
不同國家的銀行要求不同,但申請海外房貸時,銀行通常會特別重視申請人的收入是否穩定,以及資金來源是否清楚且可驗證。如果是一般受薪族,銀行多半會透過薪資證明、在職證明與銀行對帳單確認還款能力;如果申請人是公司負責人、自營商,或主要收入並非固定薪資,則可能進一步審查公司營運、財務報表及銀行流水等資料。
以 HSBC UAE 公開的 Mortgage Application 資料為例,申請房貸時可能需要準備:
- 有效護照
- Visa/Emirates ID(適用者)
- 近期個人銀行對帳單
- 薪資或收入證明
- 房屋相關文件
- 自備款資金證明
依不同銀行及申請人的條件,也可能進一步要求:
- 在職證明、薪資單
- 所得稅或報稅資料
- 公司登記資料及財務報表(企業主/自營商)
- 既有房貸或其他負債資料
- 銀行存款及其他資產證明
- 購屋 SPA/Booking Form
- 資金來源說明(Source of Funds)
溫馨提醒:準備海外置產時,除了存到足夠的自備款,更重要的是提前整理收入、資產與資金來源紀錄。尤其申請房貸前若突然有大筆資金匯入,銀行可能進一步要求說明款項來源。
因此,保留薪資、投資收益、房產出售、公司分紅或其他資金來源的相關證明,能讓後續貸款審查與資金驗證更加順利。
匯率與資金風險:貸款買海外房要注意什麼
重點摘要:收入是新台幣、房貸是 AED,台幣貶值時,換算後的月付金就會變多。貸款前建議先試算匯率、升息、空置與估價偏低四種情況,大額匯款也要留意台灣的外匯申報規定。
海外房貸與台灣房貸最大的差異之一,就是匯率風險。假設你的收入是新台幣,但購買杜拜房屋、繳納房貸使用的是 AED,就形成:
收入幣別=TWD
資產幣別=AED
負債幣別=AED
AED 與美元採固定匯率制度,因此對台灣買家而言,實務上可以把相當一部分匯率風險理解成新台幣兌美元的波動。如果新台幣相對美元貶值,即使 AED 計價的房貸月付金沒有改變,換算成新台幣後,每月實際負擔仍可能增加。
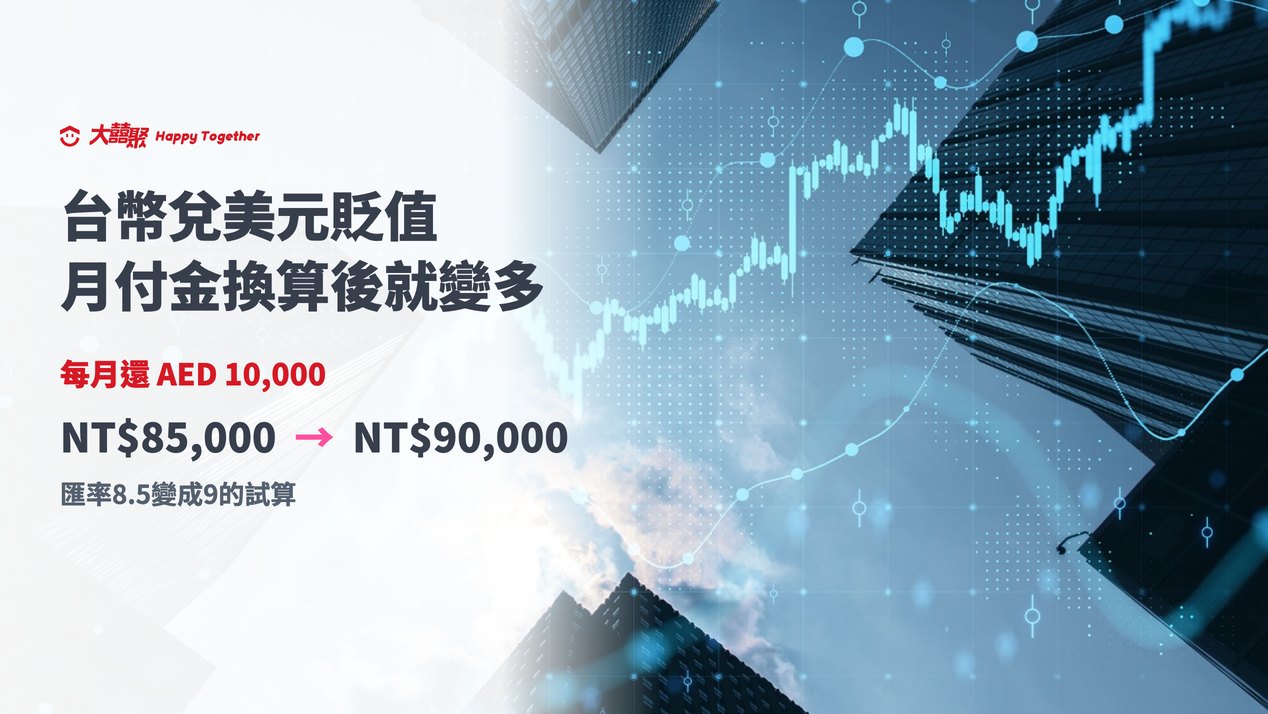
例如原本:
AED 10,000 × NT$8.5=NT$85,000
如果未來匯率變成:
AED 10,000 × NT$9=NT$90,000
在當地月付金完全沒有增加的情況下,台灣買家的新台幣支出仍增加約 NT$5,000。
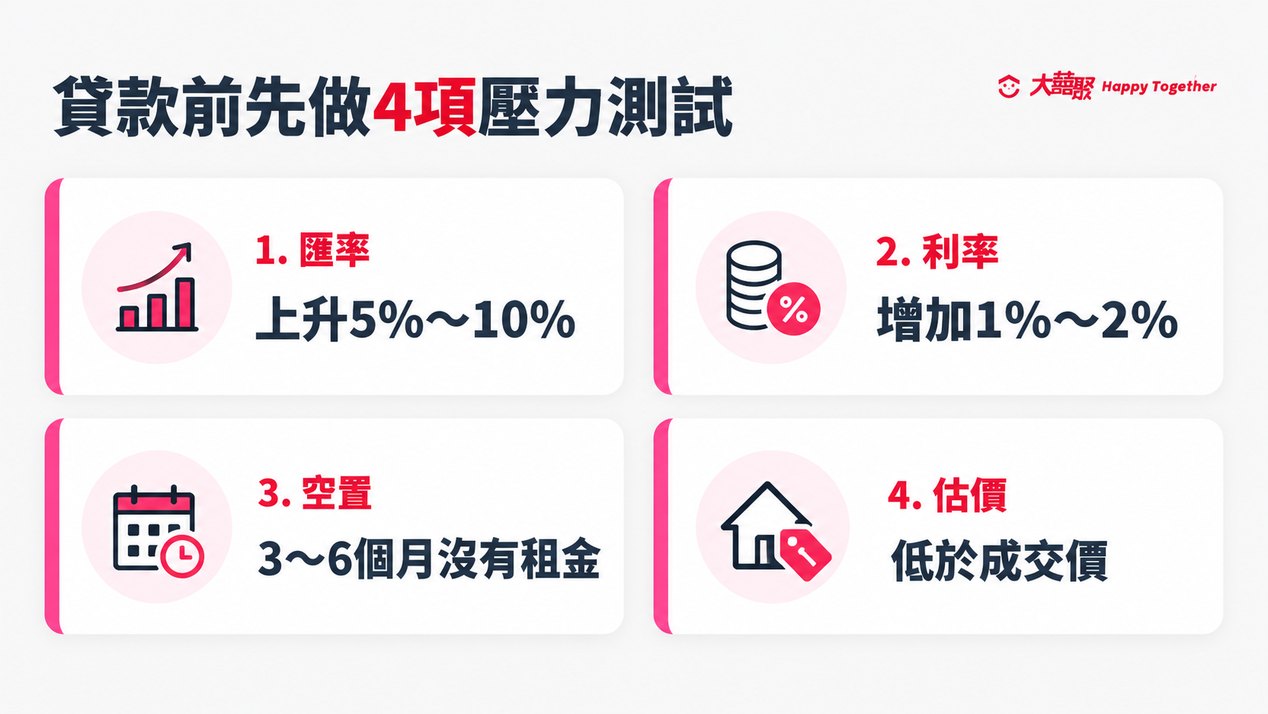
因此,海外置產至少要進行以下幾項壓力測試:
- 匯率上升 5%~10% 是否仍付得起?
- 利率增加 1%~2% 是否影響現金流?
- 物件空置 3~6 個月是否仍能繳款?
- 銀行估價低於成交價時,能否補足自備款?
阿聯酋央行對銀行的房貸風險管理甚至要求,在評估 DBR(Debt Burden Ratio)時,金融機構須對房貸進行高於當前利率 2~4 個百分點的壓力測試。另外,台灣買家把資金匯往海外時,也要留意外匯申報規定。
依台灣中央銀行目前規定,涉及新台幣兌換之外匯交易,每筆達等值新台幣 50 萬元以上,應依相關規定辦理申報;目前個人每年累積結匯金額在 1,000 萬美元以內,可依規定直接透過指定銀行辦理,超過額度仍可檢附文件申請核准。因此,大額海外購屋匯款應保留 SPA、付款通知、匯款紀錄等資料,並向承作銀行確認申報性質與所需文件。
想了解匯款前怎麼核對收款帳戶,請點擊:〈杜拜買房詐騙怎麼防?6大常見騙局與避雷指南(2026)〉
貸款買海外房還是全額付現?依資金規劃評估
重點摘要:貸款能保留資金彈性,全額付現能避開升息與融資的風險。判斷時看的是扣掉融資與持有成本後的淨收益,選一個遇到升息、匯率波動或短期空置也還付得起的方式。
海外買房選擇貸款還是全額現金,沒有絕對答案,主要取決於資金運用、持有成本與風險承受能力。
貸款買房:保留資金彈性
貸款最大的優勢,是不需要一次投入全部資金,可以保留現金作為其他投資、緊急預備金或下一筆資產配置。如果房屋的租金收益能支應部分貸款成本,也有機會提高自有資金的使用效率。但使用槓桿也代表必須承擔利率上升、匯率波動、租金下降與空置期等風險,因此貸得越多,不一定代表投資效益越高。
全額現金:降低融資與還款風險
全額現金的優勢是資金結構相對單純,沒有每月房貸支出,也能降低升息、貸款審核與交屋時融資失敗的風險。不過,一次投入大量資金也代表資金集中在單一不動產,流動性相對較低,手上可靈活運用的現金相對減少。
關鍵不是貸不貸,而是「淨報酬」
評估海外房產時,不應只比較「租金報酬率」與「房貸利率」。例如:房產租金報酬率為 7%、貸款利率為 5%,並不代表實際就能取得 2% 的利差,還需要計入融資費用、物業管理、空置、維修及匯率波動等成本。因此,真正應該評估的是:
房屋淨租金收益-融資成本-持有成本
簡單來說,貸款適合希望保留資金彈性、提高資金使用效率的人;全額現金則較適合希望降低負債與利率風險的人。海外置產的重點不是「貸越多越好」,而是選擇一個即使遇到升息、匯率波動或短期空置,現金流仍能負擔的資金配置方式。
海外置產的資金規劃,可以找35大囍聚一起評估
重點摘要:35大囍聚的服務包含銀行開戶、海外貸款與薪轉規劃,人在台灣就能先把資金來源與還款方式想清楚,再決定貸款還是付現。
貸款成數、匯款申報與交屋時的尾款安排,每個環節都會影響實際要準備多少資金。35大囍聚提供從海外看房、簽約到交屋後代租代管的服務,其中也包括銀行開戶、海外貸款與薪轉規劃,人在台灣時就能先把資金來源與還款方式整理清楚。
如果你正在評估杜拜或其他海外物件,可以參加35大囍聚每月舉辦的實體說明會,帶著自己的預算與收入狀況一起討論,再決定貸款還是全額付現比較適合。
國外貸款常見問題
重點摘要:各題的共通重點:能不能貸、貸幾成,都要看國家、身分與銀行審核,法規上限不等於核貸成數;申請前先做好匯率與升息的壓力測試。
可以,但須視購屋國家、銀行政策、居留身分、收入、信用與房屋條件而定。
沒有統一利率。海外房貸利率會受到國家基準利率、貸款幣別、LTV、居留身分、信用、收入及銀行產品影響。
依 UAE Central Bank 房貸規範,在阿聯酋有工作收入的申請人購買第一間自住房,房價不超過 AED 5 million 時,法規 LTV 上限為 80%;超過 AED 5 million 則為 70%;第二間以上或投資型住宅最高 60%;預售屋融資最高 50%。<br/>如果買家屬於 UAE Non-Resident,部分銀行實際公開產品約落在最高 50%~60% 左右,例如:ADCB 非居民方案公開最高 50%,HSBC UAE 非居民房貸公開最高 60%。最終仍依銀行審核為準。
常見文件包括護照、居留證件(如適用)、薪資或收入證明、在職證明、銀行對帳單、存款與資產證明、自備款來源,以及購屋相關文件。企業主或自營業者還可能需要提供公司登記、財務報表及公司銀行流水。海外銀行特別重視 KYC、AML 與 Source of Funds,因此建議購屋前就整理好資金來源紀錄。
主要風險包括利率風險、匯率風險、估價風險、空置風險與流動性風險。<br/>例如:收入是新台幣、貸款是 AED,即使 AED 月付金不變,新台幣貶值仍可能增加實際還款成本;如果使用 EIBOR 連動的浮動房貸,市場利率上升也會增加月付金。<br/>因此申請貸款前,建議同時模擬「利率+2%」、「匯率不利 10%」以及「數個月沒有租金收入」的情境。
有可能,但是否核貸仍由銀行依房屋鑑價、原貸餘額、收入負債比、信用、資金用途及央行相關規定審核。目前台灣部分銀行確實提供房屋增貸產品,資金用途可涵蓋投資理財或其他明確資金需求,但不能因此推論每個人都能取得相同成數或自由運用。
沒有絕對答案。貸款可以保留更多資金彈性,但需承擔利率與匯率風險;全額現金則能降低融資成本與還款壓力。建議依自身資金狀況、租金收益與持有成本綜合評估,選擇適合自己的付款方式。
